
世界の金価格は、米国債利回りがわずかに低下し、米ドルが弱体化し、米連邦準備制度理事会(FRB)の利上げからの圧力が一時的に弱まったため、9月18日の取引セッションで回復しました。
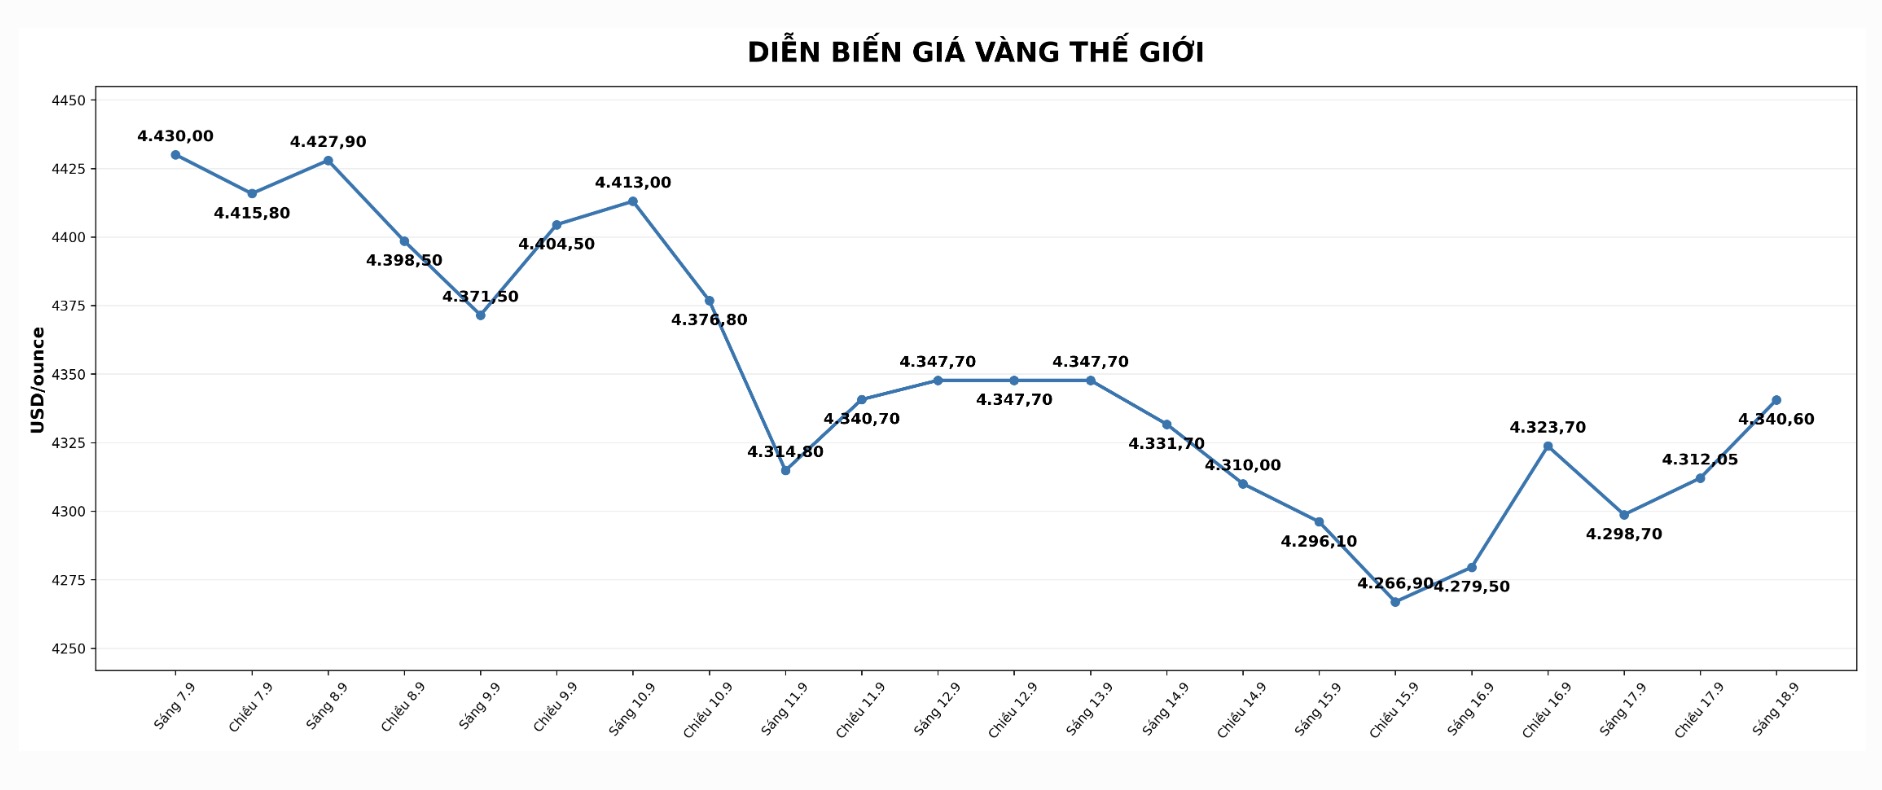
9月18日午前3時55分(ベトナム時間)に記録されたところによると、スポット金価格は1オンスあたり約4,340.6米ドルで取引されています。昨夜、金価格は一時1オンスあたり4,372.30米ドルまで急騰し、銀価格は1オンスあたり約65.477米ドルまで上昇しました。この上昇は、貴金属が前のセッションでFRBの強硬な金融政策メッセージから圧力を受けた後に起こりました。
債券利回りの低下で金が恩恵を受ける
これに先立ち、FRBは金利を0.25パーセントポイント引き上げ、政策金利の幅を3.75-4%に引き上げました。金利引き上げの決定とともに、FRBはインフレが十分に急速に緩和されない場合、金融政策は引き続き調整される可能性があるというシグナルを発しました。
通常、高金利は、非収益資産を保有する機会費用を増加させるため、金に圧力をかけます。しかし、最新のセッションでは、2年物米国債の利回りは約4.72%に低下しましたが、10年物の利回りは5%前後で変動しました。利回りの低下は、貴金属への圧力を軽減するのに役立ちました。
さらに、米ドルの弱体化の兆候も金価格にさらなる勢いを与えています。米ドルが下落すると、金は通常、他の通貨を保有する投資家にとってより魅力的になります。
しかし、現在の動向は短期的な回復を反映しているに過ぎず、確立された新たな上昇トレンドを示していない。市場は依然として米国の経済データ、特にインフレと雇用に関連する情報を注意深く監視しており、FRBの次のステップを評価している。
原油価格下落、地政学的要因が依然として金を支える
貴金属市場に影響を与えるもう1つの要因は、原油価格の動向です。原油価格は、市場が湾岸地域の採掘および輸送活動が徐々に回復する可能性があると予想しているため、下落しました。
ブレント原油は1バレルあたり103.48米ドル前後で取引され、WTI原油は1バレルあたり約100.65米ドルでした。原油価格の下落は、インフレ圧力への懸念をいくらか軽減し、それによって債券利回りの低下と金のサポートに役立ちました。
それにもかかわらず、中東地域の地政学的リスクは、依然として防衛資金が金から離れていない要因です。重要な石油輸送ルートに関連する不安定さは、今後も市場心理に影響を与え続ける可能性があります。
株式市場では、投資家がFRBの決定の影響を再評価したため、米国の先物指数も回復しました。しかし、金融政策の見通しは依然として金融市場の心理を支配する要因です。
金は新たなトレンドを確立するためにさらなる推進力が必要
技術的には、金価格は重要な抵抗帯をテストすることを目指しています。回復の勢いを強化するためには、市場は4.354米ドル/オンスの領域、さらには4.403米ドル/オンスのマークを突破する必要があります。
反対に、売り圧力が戻ってきた場合、4.283米ドル/オンスの領域は近いサポートレベルと見なされます。この領域を突破すると、金価格は調整圧力を受け続ける可能性があります。
銀に関しては、価格は64.40米ドル/オンスを超えて回復しています。ただし、より明確なポジティブなシグナルを作成するには、銀は65.28米ドル/オンスの抵抗帯を突破する必要があります。
貴金属市場は現在も膠着状態にあり、一方では金利が将来低下する可能性があるという期待があり、他方ではインフレが抑制されない場合、金融政策が引き続き高水準を維持するリスクがある。
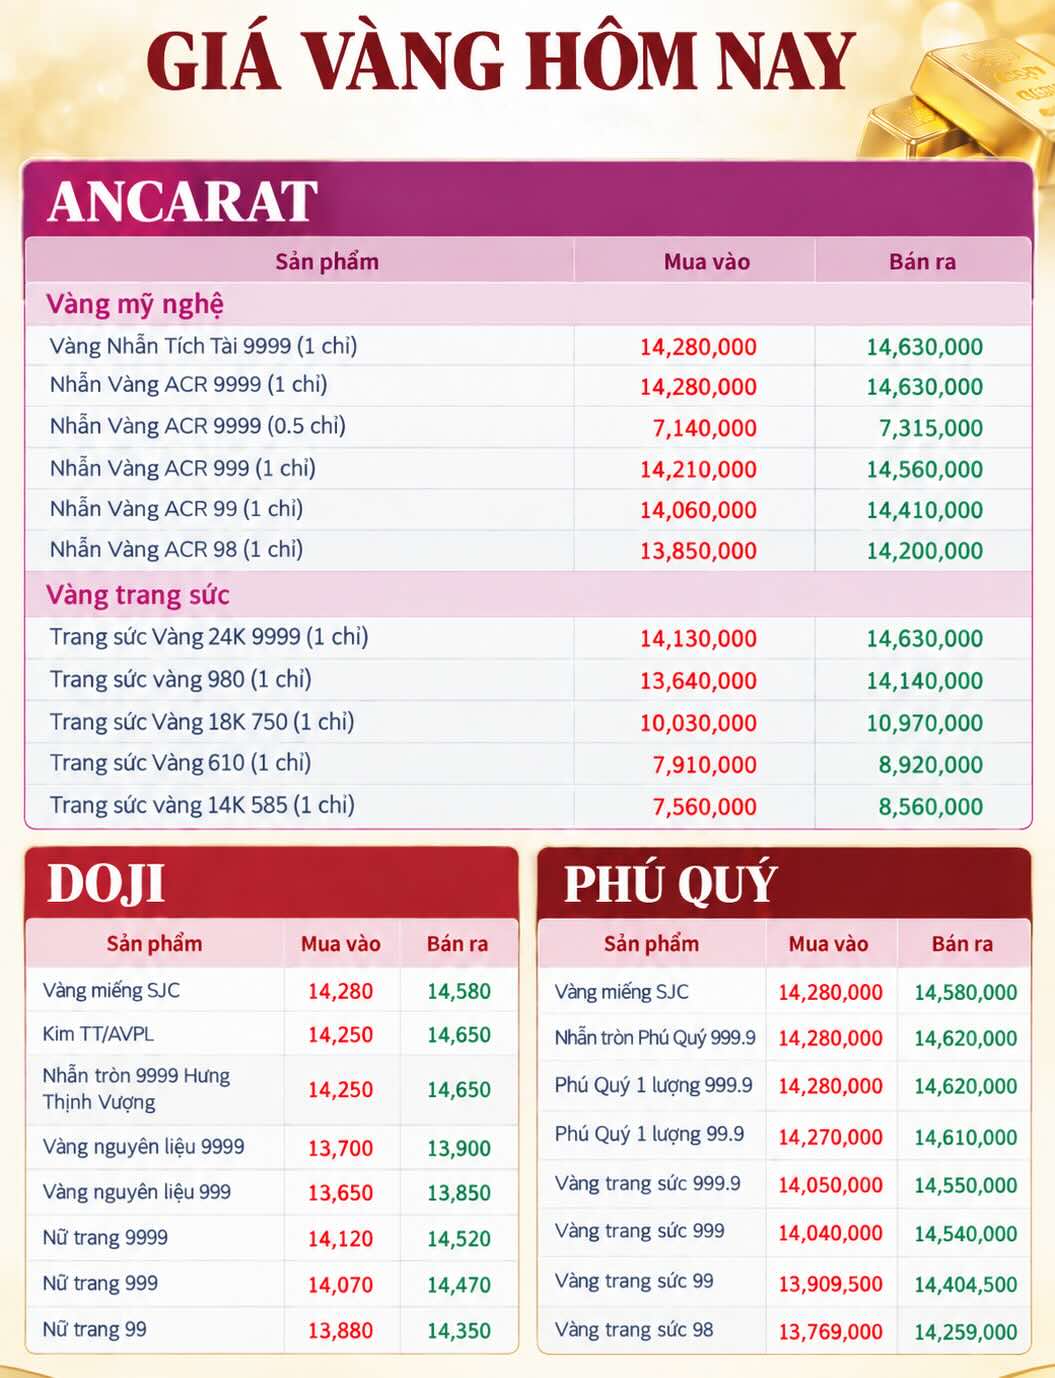
国内金価格の最新情報
注意:この記事は、金市場の動向と貴金属価格に影響を与える要因を更新したものであり、投資勧告ではありません。


