
世界の金価格は、9月23日の取引セッションで下落しました。米ドルが強くなり、中央銀行がインフレを抑制するために高い金利水準を維持し続けることが期待されたため、貴金属の魅力が弱まりました。
記事執筆時点(ベトナム時間9月23日午後4時)、世界のスポット金価格は0.9%下落し、1オンスあたり4,317.3米ドルになりました。
金の下落傾向は、市場が主要経済国の金融政策の見通しを評価し続けている状況下で起こっています。金利が長期間にわたって高水準を維持できる可能性は、貴金属に圧力をかけています。なぜなら、金は非収益資産であり、収益性の高い投資チャネルが競争的になるにつれて、通常は魅力が低いからです。
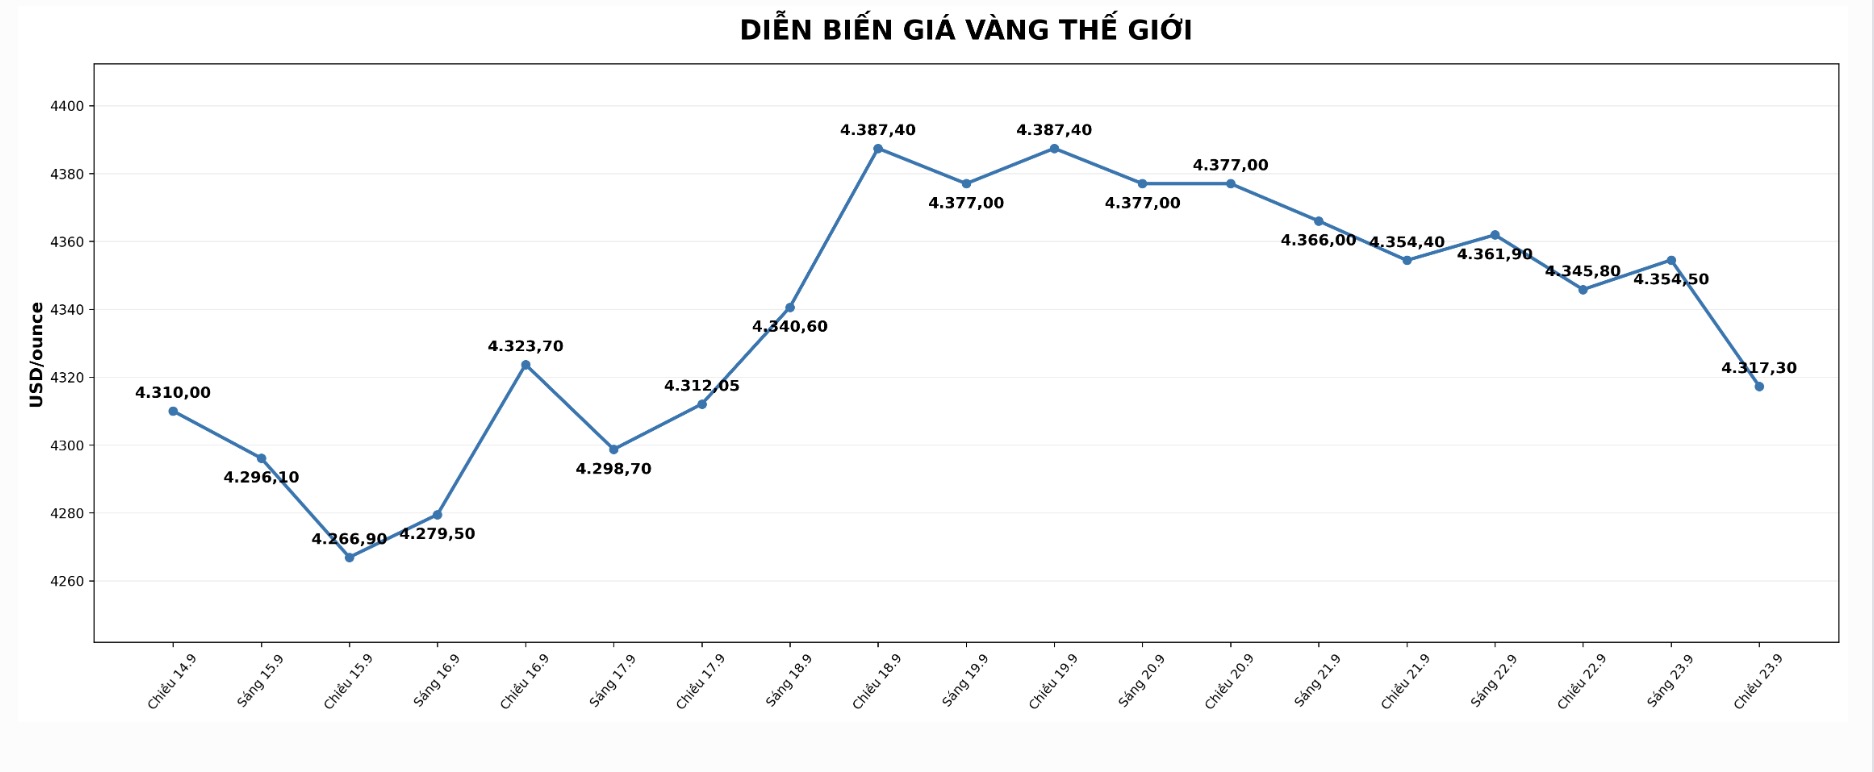
このセッションでは、米ドルは約2ヶ月ぶりの高値に上昇しました。ドル高により、米ドルで評価されている金は、他の通貨を保有する投資家にとってより高価になり、それによって価格への圧力がさらに高まりました。
金利要因に加えて、金市場は依然として中東の地政学的動向の影響を受けています。この地域に関連する緊張は、安全資産としての需要に対する一定のサポート力を引き続き生み出しています。しかし、原油価格の変動と新たな外交シグナルは、短期的に投資家の心理を急速に変化させる可能性があります。
投資家は現在、先週0.25パーセントポイントの利上げを決定した後、米連邦準備制度理事会(FRB)からの新たな動きに特に注目しており、基準金利を3.75-4%の範囲に引き上げました。同機関はまた、インフレ圧力が依然として持続する場合、2026年末までに利上げを継続する可能性があるというシグナルを発信しました。
米国だけでなく、他のいくつかの主要な中央銀行も慎重な金融政策を維持する傾向にあります。世界の金利水準が明確な緩和サイクルに入っていないため、金市場は引き続き勢いのない取引セッションに直面しています。
短期的な圧力にもかかわらず、金は依然として中央銀行の買い需要や長期化する地政学的不安などの長期的な要因からのサポートを受けています。一部の市場予測では、2026年の金価格は平均4,400米ドル/オンス前後を維持する可能性があり、一方、3,800米ドル/オンスの領域は、市場に強い調整が現れた場合にサポート基盤を構築できる地域と見なされています。
他の貴金属市場では、世界のスポット銀価格は2.28%急落して65.37米ドル/オンスになりました。プラチナ価格は2.4%下落して1,788米ドル/オンスになり、一方、パラジウムは1.86%下落して1,267米ドル/オンスになりました。
国内市場では、国際市場が金利政策、米ドル変動、地政学的要因から同時に影響を受けるため、金価格の動向は引き続き監視されます。投資家は、売買価格の差と貴金属市場の予測不可能な変動に注意する必要があります。
この記事では、金市場の動向と貴金属価格に影響を与える要因のみを更新しており、投資勧告ではありません。


