
金の動向は現在、多くの相反する要因の影響を受けています。一方では、地政学的な不安定さが依然として安全資産を保有する需要の原動力となっています。しかし、原油価格の下落と米ドル高の維持により、貴金属の上昇傾向はまだ拡大できません。
最近の取引セッションでは、市場はホルムズ海峡地域の動向を注意深く監視し続けました。そこはかつて世界のエネルギー供給の中断の危険性に対する懸念を高めていました。しかし、石油輸送活動が回復する可能性があるという兆候が現れたため、懸念の心理はいくらか軽減されました。
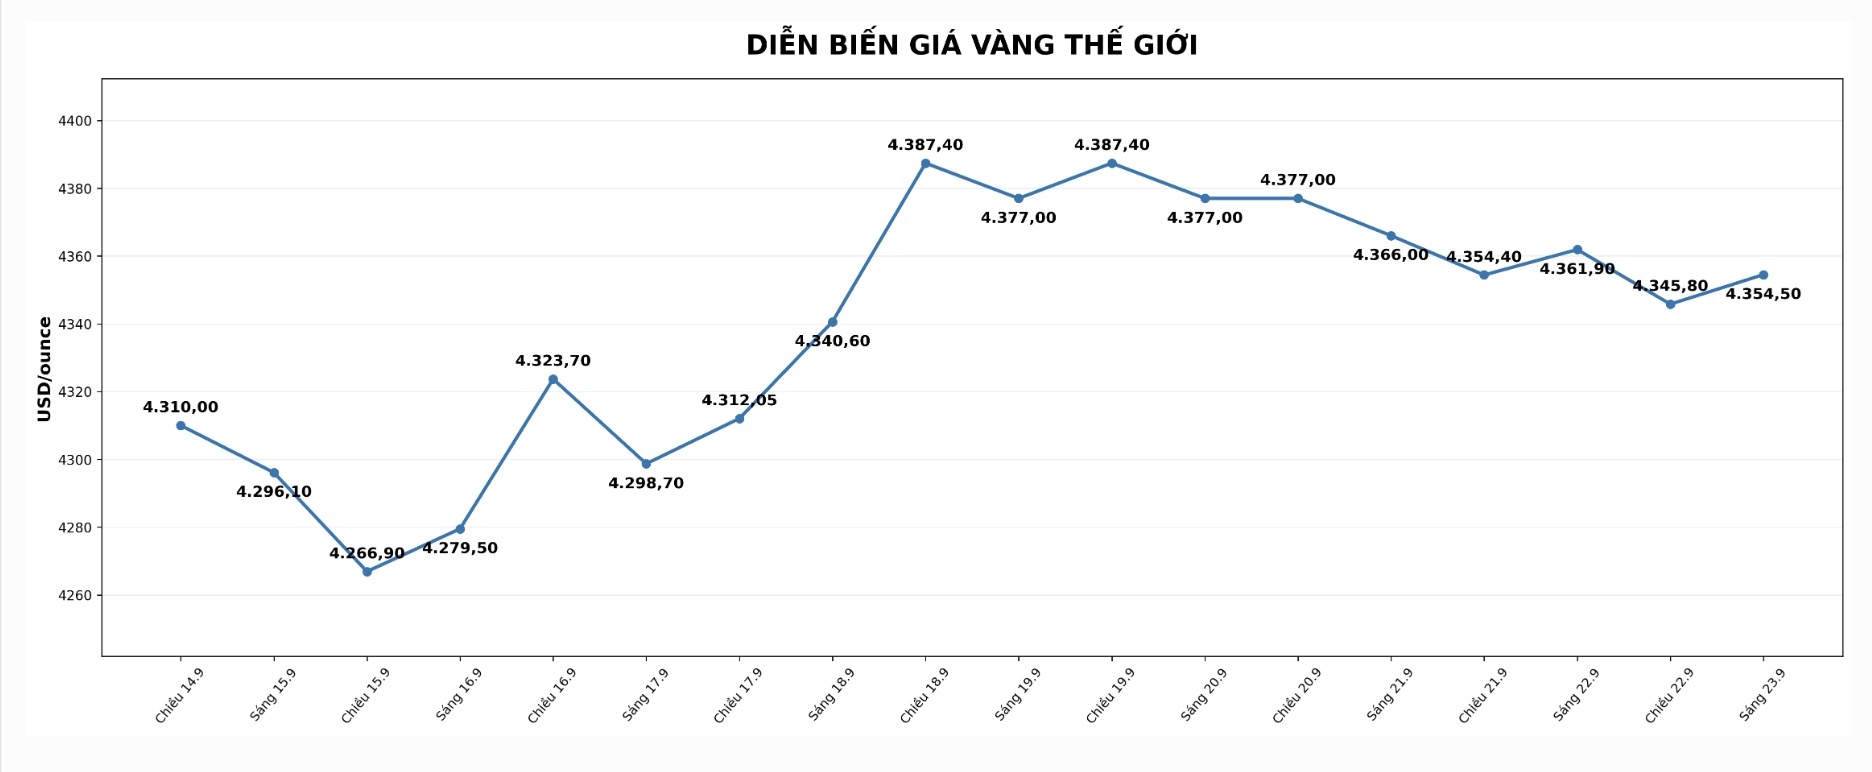
ブレント原油価格は、一時98米ドル/バレルを下回った後、99.25米ドル/バレル前後で安定しました。エネルギー価格の下落は、短期的なインフレ圧力を軽減するのに役立ち、同時に金への避難需要の一部を弱めるのに役立ちます。
地政学的要因に加えて、米国の金融政策は引き続き市場の焦点です。投資家は、9月の米連邦準備制度理事会(FRB)の利上げが単なる調整措置なのか、それとも新たな引き締め段階の始まりなのかを評価しています。
米国10年物国債の利回りは現在5%前後で推移しており、一方、米ドル指数は高水準で変動しています。これらは金に直接的な圧力をかける2つの要因です。なぜなら、貴金属は利回りを生成せず、通常、米ドルが上昇すると影響を受けるからです。
株式市場では、米国の指数は二極化しています。S&P 500指数はほとんど変化がなく、0.1%未満下落して7,764.64ポイントになりました。ダウ平均株価は185.14ポイント、つまり0.4%下落して51,863.69ポイントになりました。一方、ナスダック総合指数は0.5%上昇して史上最高値の27,244.28ポイントで取引を終えました。
今後のセッションでは、投資家は9月の速報生産・サービス指数、失業保険申請件数、8月の耐久財受注レポート、消費者信頼感指数など、一連の米国経済データに焦点を当てるだろう。
データが米国経済が依然として強さを維持していることを示している場合、米ドルと債券利回りは金価格に圧力をかけ続ける可能性があります。逆に、経済の弱体化の兆候は、貴金属が回復する機会を開く可能性があります。
銀に関しては、価格が67.23〜68米ドル/オンスの抵抗帯に近づくにつれて、上昇傾向が維持されています。このゾーンを突破した場合、貴金属は70米ドル/オンスと71米ドル/オンスの前後のより高い目標を目指す可能性があります。逆に、最も近いサポートゾーンは65.9米ドル/オンス付近で定義されています。銀
市場が依然として金融政策、米ドルの強さ、エネルギー価格、地政学的リスクから同時に影響を受けている状況下で、金と銀の価格は引き続き大きく変動すると予測されています。
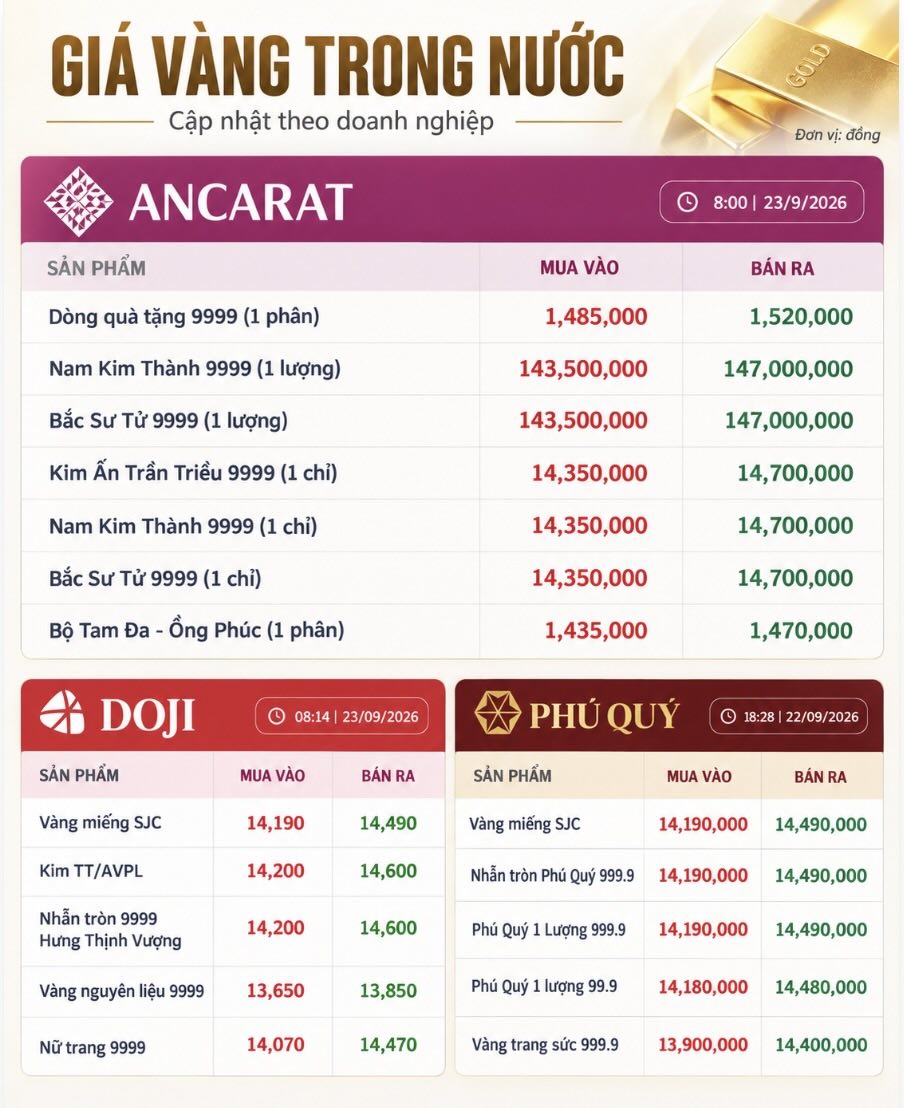
国内金価格の最新情報
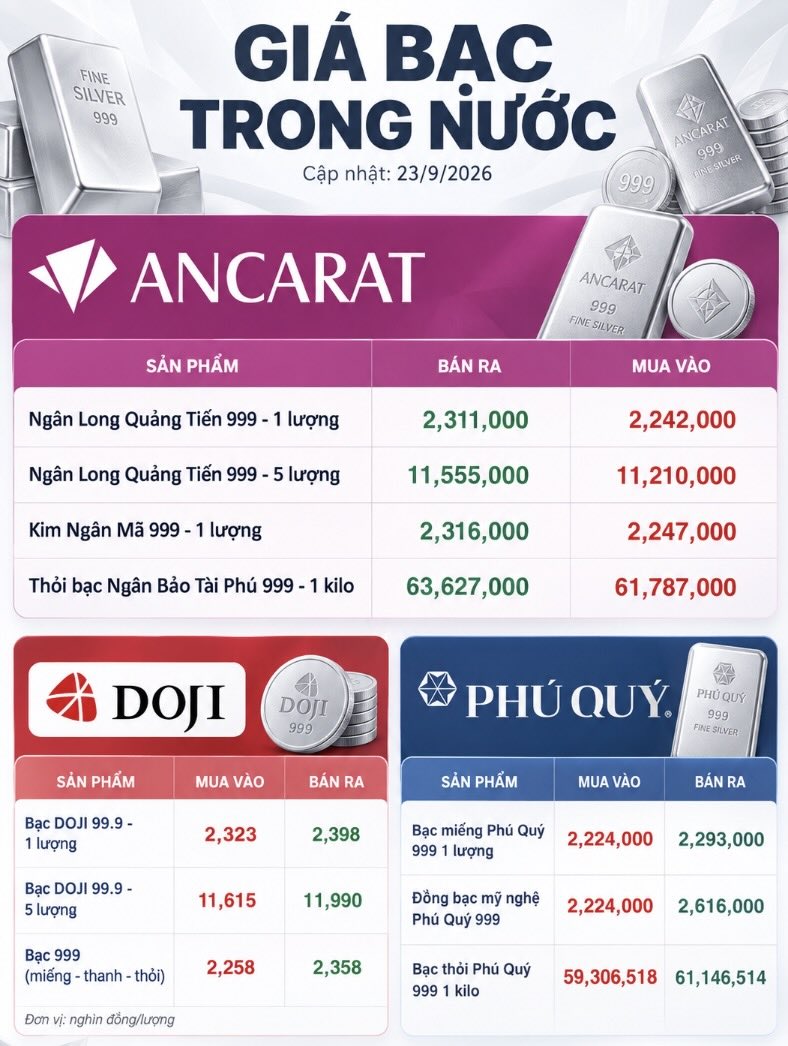
国内銀価格の更新
注意:この記事は、金市場の動向と貴金属価格に影響を与える要因を更新したものであり、投資勧告ではありません。


