
週末の取引における米ドルの上昇は、原油価格が下落した際に起こり、それによってインフレ圧力への懸念がいくらか緩和されました。ブレント原油価格は1バレルあたり104.87米ドルで取引を終え、0.93%下落しましたが、WTI原油は1バレルあたり100.30米ドルで1.58%下落しました。
原油価格の下落は、経済への投入コストの圧力を軽減するのに役立ち、同時に貴金属の回復を促進します。しかし、銀市場は依然として米国債利回りの回復と米ドル高の影響を受けています。
最新の金融政策決定後、FRBは金利をさらに0.25パーセントポイント引き上げ、金利幅を3.75-4%に引き上げました。市場は現在、FRBが今後も引き締め政策を維持する可能性を注視しています。
10年物米国債利回りは5%前後まで回復し、2年物利回りも2024年7月以来の日中の最高水準に達しました。高利回りは通常、貴金属を保有する機会費用を増加させるため、銀などの非収益資産に圧力をかけます。
それにもかかわらず、銀は地政学的リスクが依然として存在する状況下で、避難需要からの支援を受けています。ホルムズ海峡を通過する輸送ルートに関連する動向は、投資家がエネルギー供給の中断のリスクと世界的なインフレへの影響に関心を持っているため、市場心理に引き続き影響を与えています。
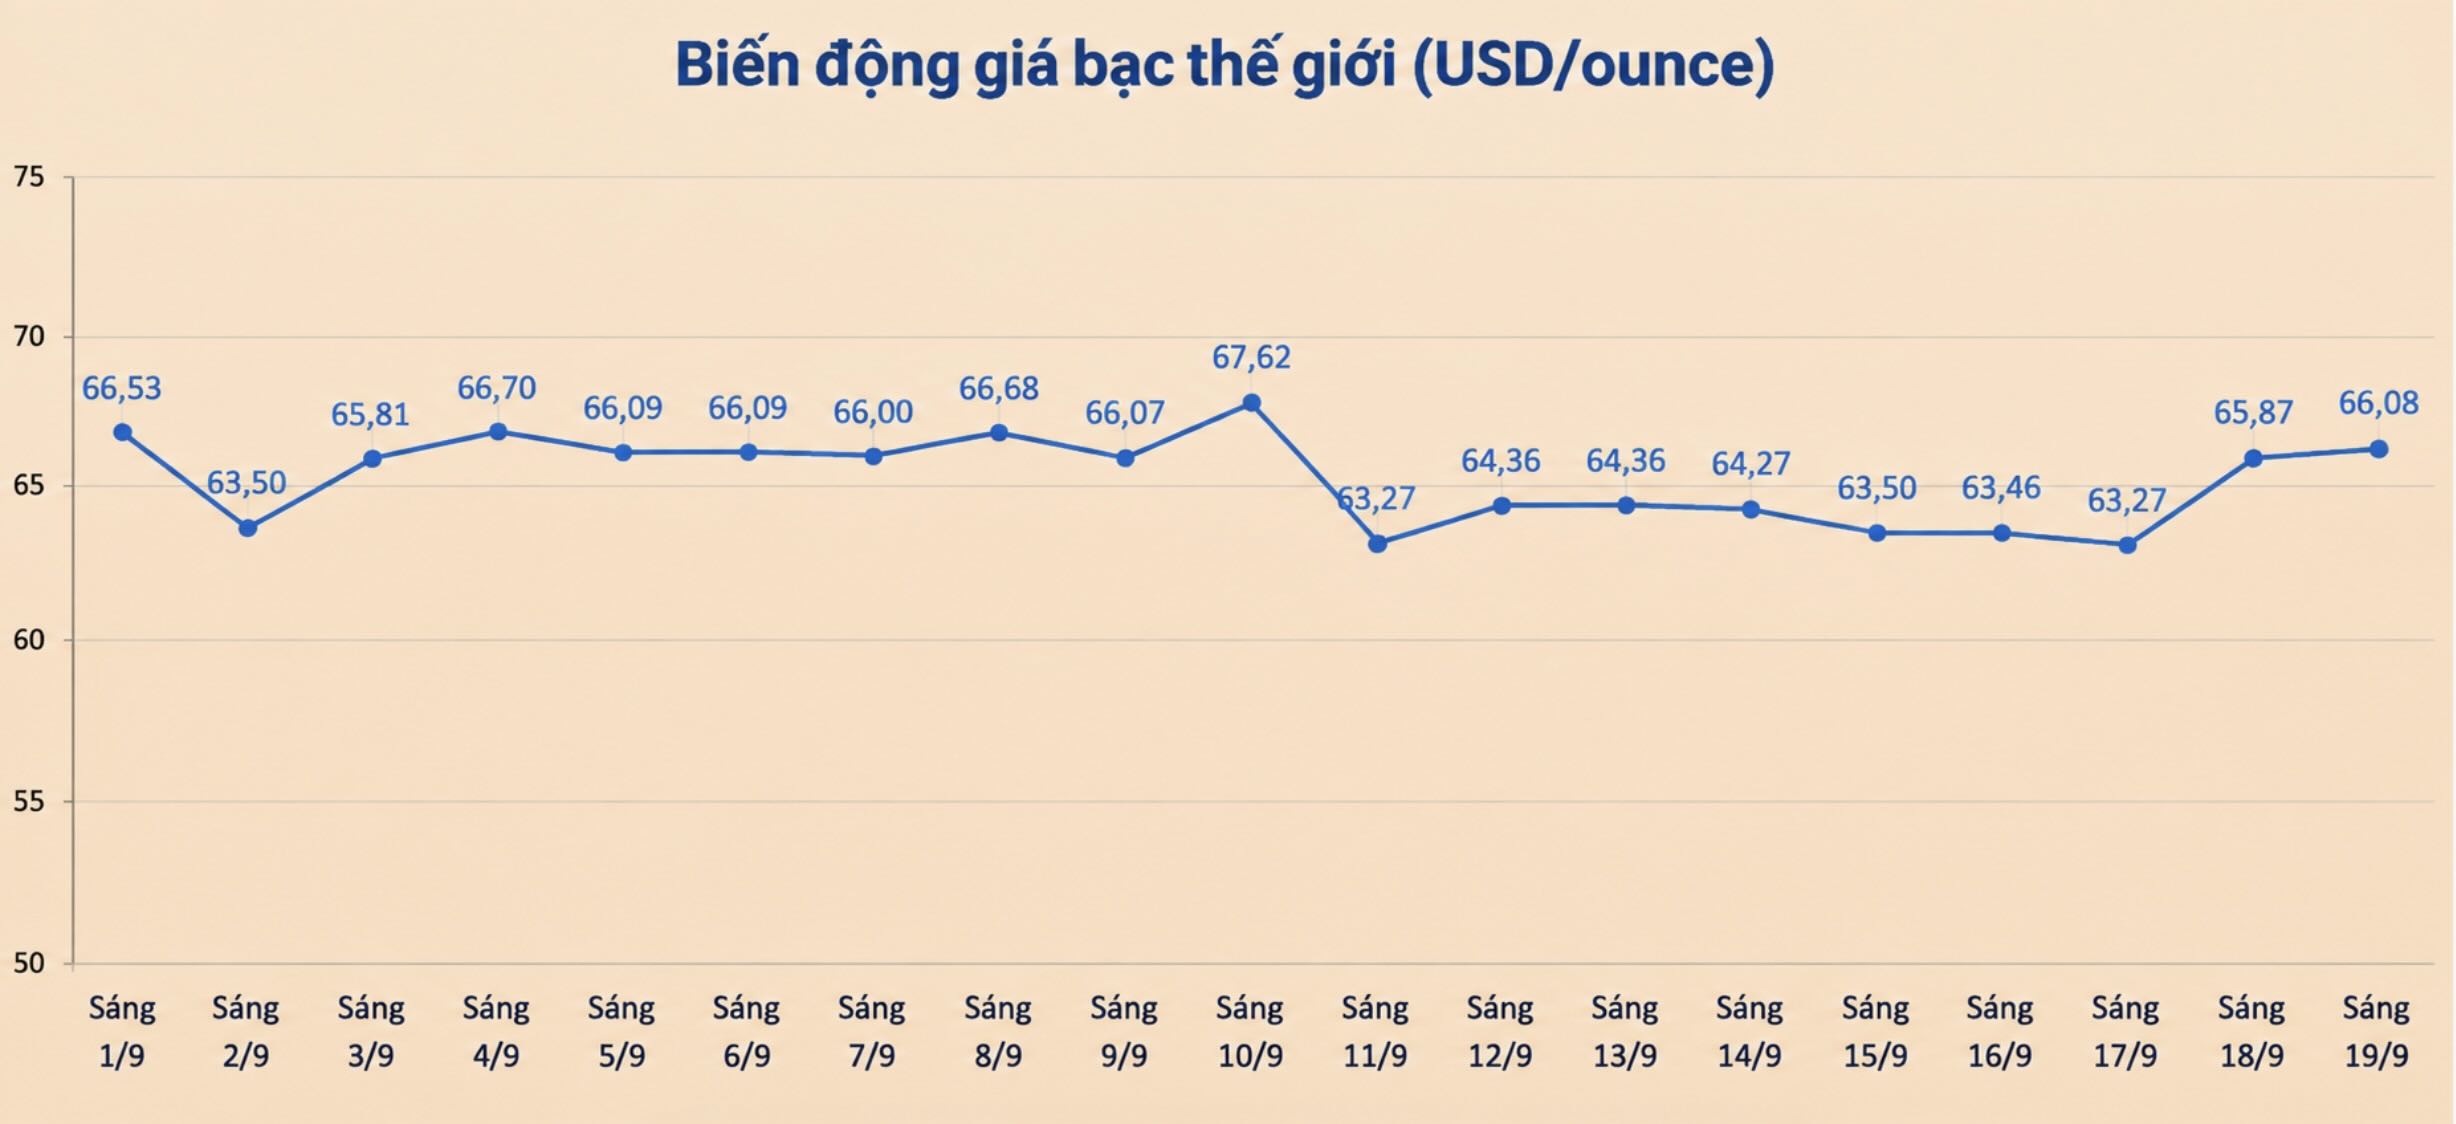
市場は、約66.70米ドル/オンスの抵抗帯に注目しています。この水準を超えると、銀は68米ドル/オンスと70米ドル/オンスの前後のより高い価格帯に向かう可能性があります。
反対に、重要なサポートゾーンは64.88米ドル/オンス付近で追跡されています。銀価格がこのゾーンを下回った場合、売り圧力は、次のサポートゾーンが63.60米ドル/オンスと62.97米ドル/オンス付近で増加する可能性があります。
現在、銀の動向は、FRBの金利政策、米ドルの強さ、米国債利回り、原油価格、地政学的不安など、多くの要因のバランスに依然として依存しています。短期的には、原油価格の下落が市場心理を支えていますが、高利回り水準は依然として貴金属の上昇を抑制する要因です。
現在、投資家は米国の金融政策の方向性と新たな経済データに関するさらなる兆候を待っています。
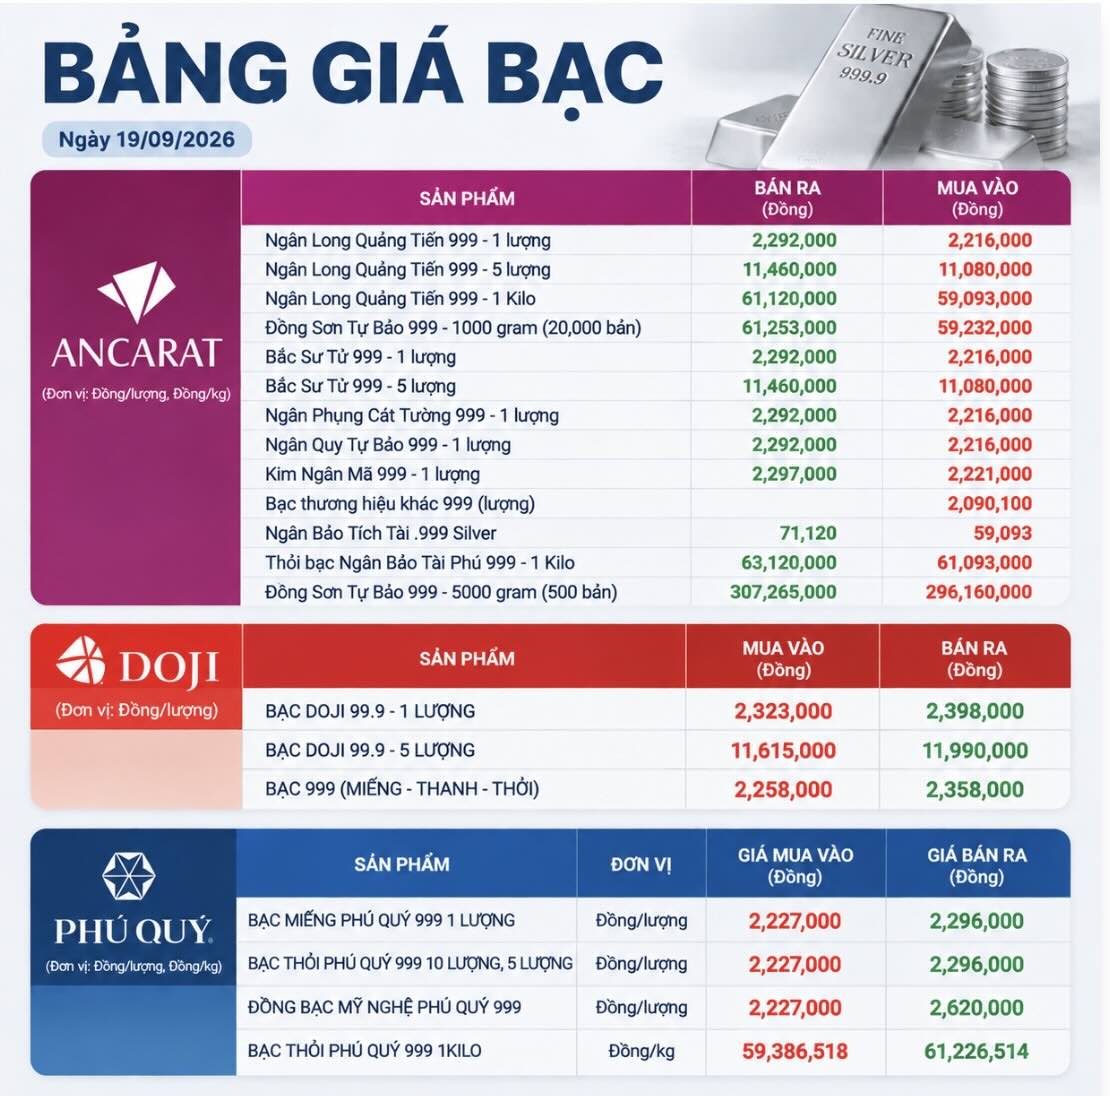
国内銀価格の更新
注意:この記事は、銀市場の動向と貴金属価格に影響を与える要因を更新したものであり、投資勧告ではありません。


