
米ドルと利回りの低下で銀が恩恵を受ける
金融市場の支援要因の改善のおかげで、米国での取引セッションで銀が一時的に大幅に上昇した後、上昇傾向は続きました。
市場がFRBの利上げ決定の影響を徐々に吸収するにつれて、銀価格は金と同じ傾向で回復しました。米ドルの弱体化と米国債利回りの低下により、銀のような非収益資産を保有する機会費用が減少しました。
FRBは金利をさらに25ベーシスポイント引き上げ、目標金利幅を3.75%〜4%に引き上げました。この動きは市場によって以前に予測されていたため、貴金属グループへの悪影響の程度はそれほど大きくありません。
FRBの決定後、10年物米国債の利回りは5.01%から約4.93%に低下し、一方、米ドルも以前の急騰後、冷え込みました。これらの要因は、通貨市場からの圧力が弱まったときに銀が回復するための条件を作り出しました。
財務要因に加えて、銀は工業応用性の高い金属としての役割によっても支えられています。経済成長の期待と生産需要の改善に伴い、銀は再生可能エネルギー、電子機器、テクノロジーなどの分野での使用需要からさらなる推進力を得ることがよくあります。
FRB政策は引き続き支配的な要因
銀は回復の兆しを見せていますが、今後の見通しは依然としてFRBの政策方針から大きな影響を受けています。
市場は現在、インフレが十分に速く低下しない場合、FRBが予想よりも引き締め的な見方を維持し続ける可能性があると評価しています。今年のさらなる利上げは、新たなインフレデータが米国の金融規制当局の決定において引き続き重要な役割を果たすため、依然として提起されています。
今回のFRBの利上げは、インフレ率を目標の2%に戻す過程で信頼を強化し、最近のインフレ率の上昇が一時的な変動なのか、長期的な圧力の兆候なのかを評価するための時間を増やすことを目的としていると考えられています。
政策予測からのシグナルはまた、多くのFRB当局者が今年中にさらなる利上げが必要であると依然として予想していることを示しています。これは、米ドルが回復した場合、または債券利回りが上昇した場合、銀に圧力をかけ続ける可能性があります。
逆に、インフレが引き続き緩和され、FRBが引き締めサイクルを減速させるシグナルを発した場合、銀は資金が安全資産と貴金属グループに戻ることで恩恵を受ける可能性があります。
原油価格の下落が市場心理をサポート
銀を支えるもう1つの要因は、原油価格の下落傾向です。WTI原油価格は最近1バレルあたり約101.91米ドルまで下落しましたが、ブレント原油は約1バレルあたり104.82米ドルです。
原油価格の下落は、インフレ圧力への懸念を和らげるのに役立ち、それによって債券利回りの低下をサポートし、貴金属にとってより有利な環境を作り出します。
しかし、地政学的リスクは依然として監視する必要がある要素です。エネルギー供給、特に重要な石油輸送地域に関連する動向は、貴金属市場のインフレとキャッシュフローの期待に再び影響を与える可能性があります。
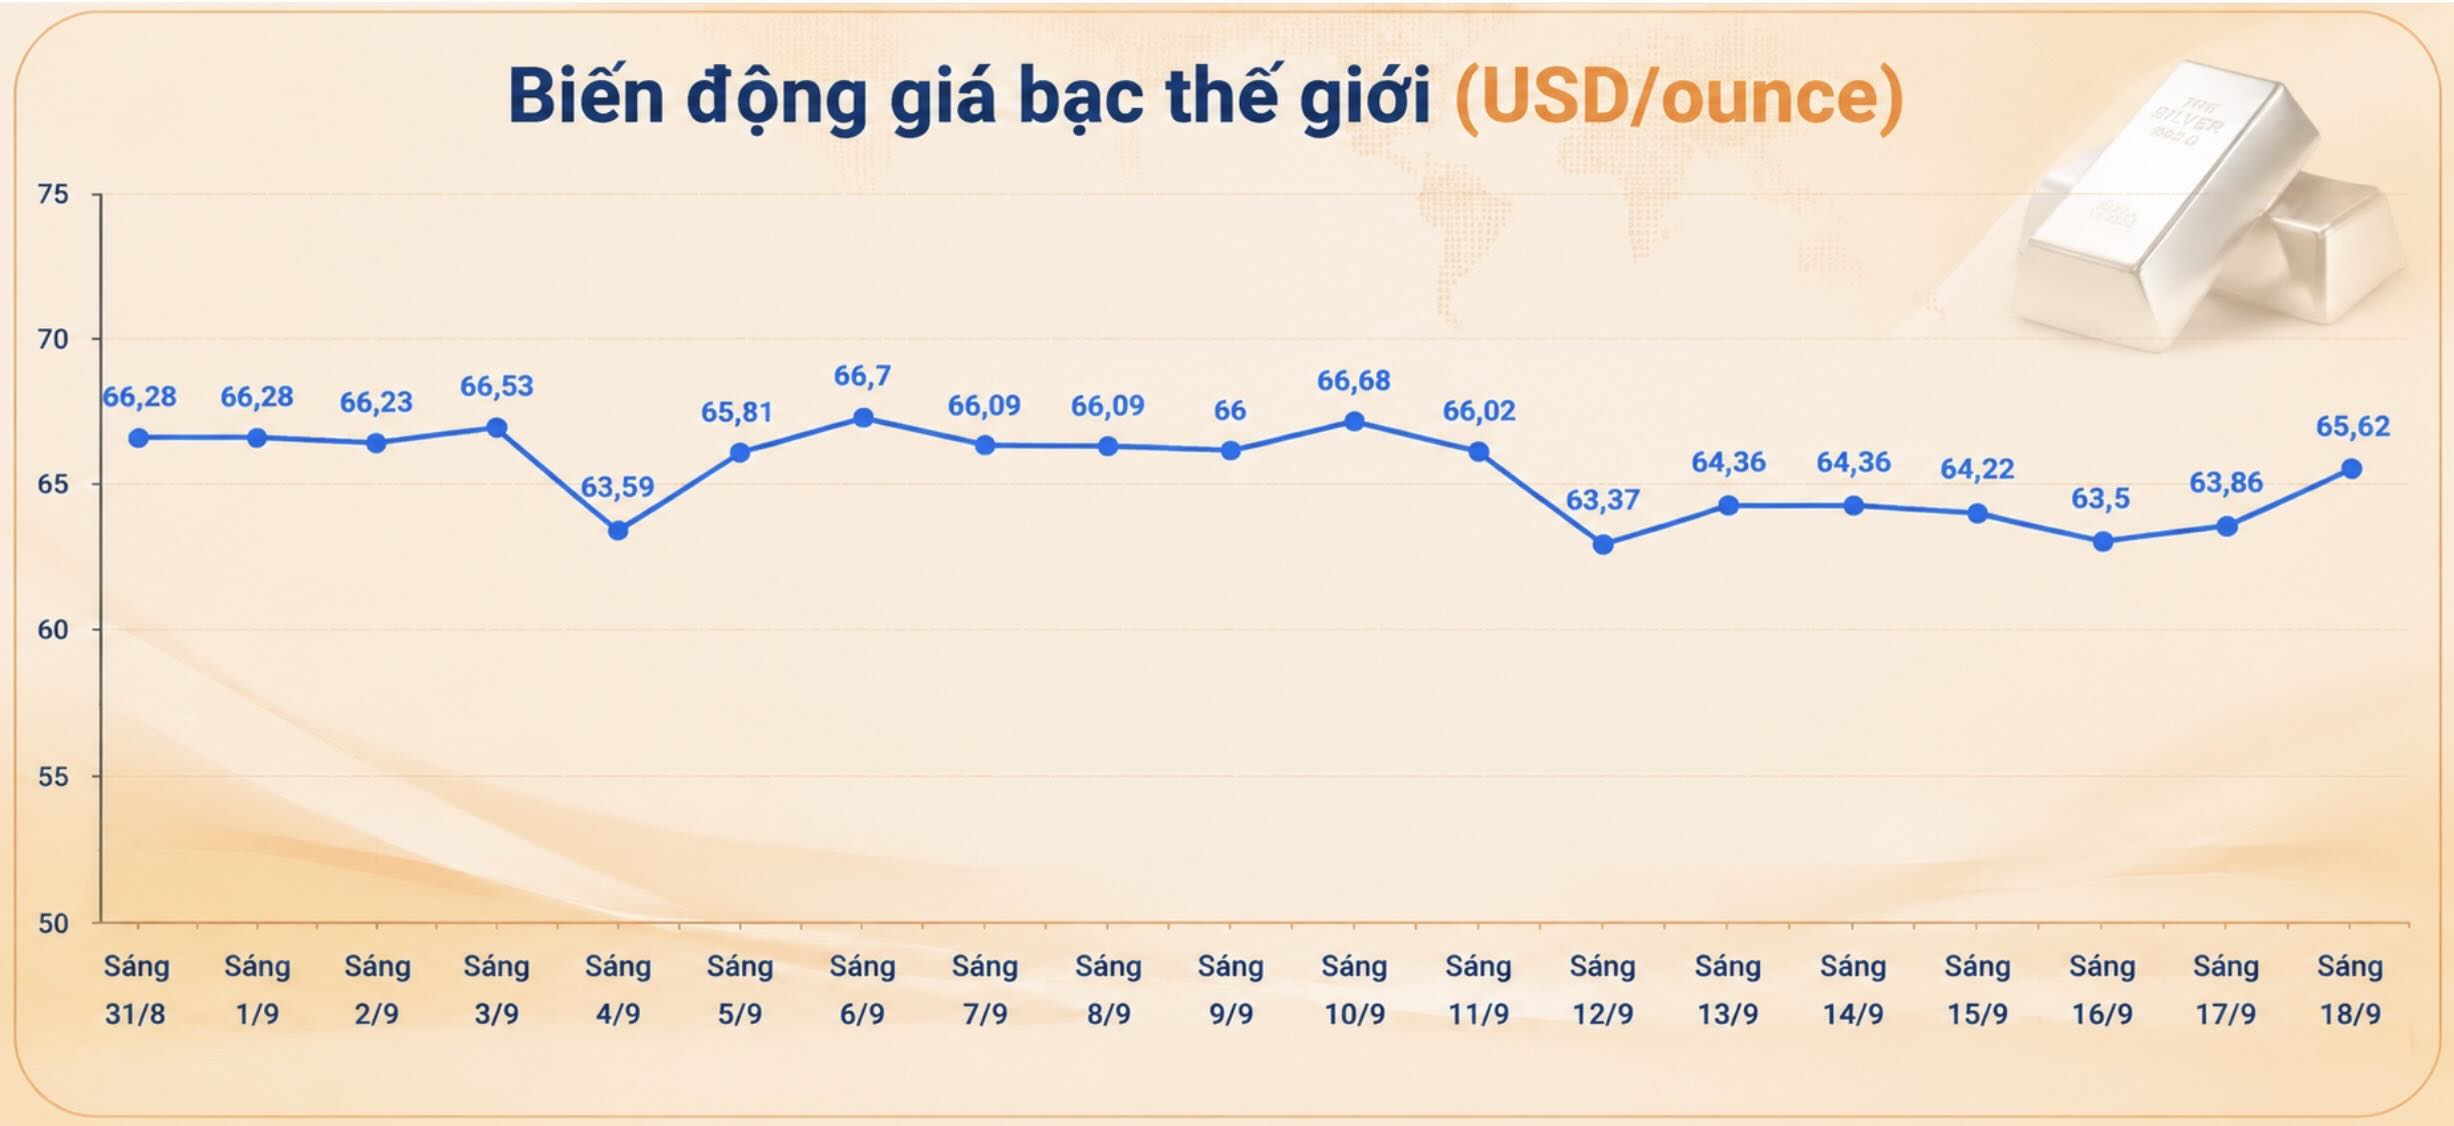
テクニカル的には、銀価格は重要な抵抗線である1オンスあたり65.73米ドルに向かっています。この水準を超えると、市場は次の目標である1オンスあたり66.99米ドルと68.17米ドルを目指す可能性があります。
反対に、銀の最も近いサポートゾーンは63.44米ドル/オンスです。このゾーンを失うと、価格は62.38米ドル/オンスと62.06米ドル/オンスの前後のより低いサポートレベルまで後退する可能性があります。
現在の上昇傾向は、米ドルの調整と債券利回りから銀が恩恵を受けていることを示していますが、次のトレンドには、米国の金融政策と世界のインフレ動向からのより明確なシグナルが必要です。
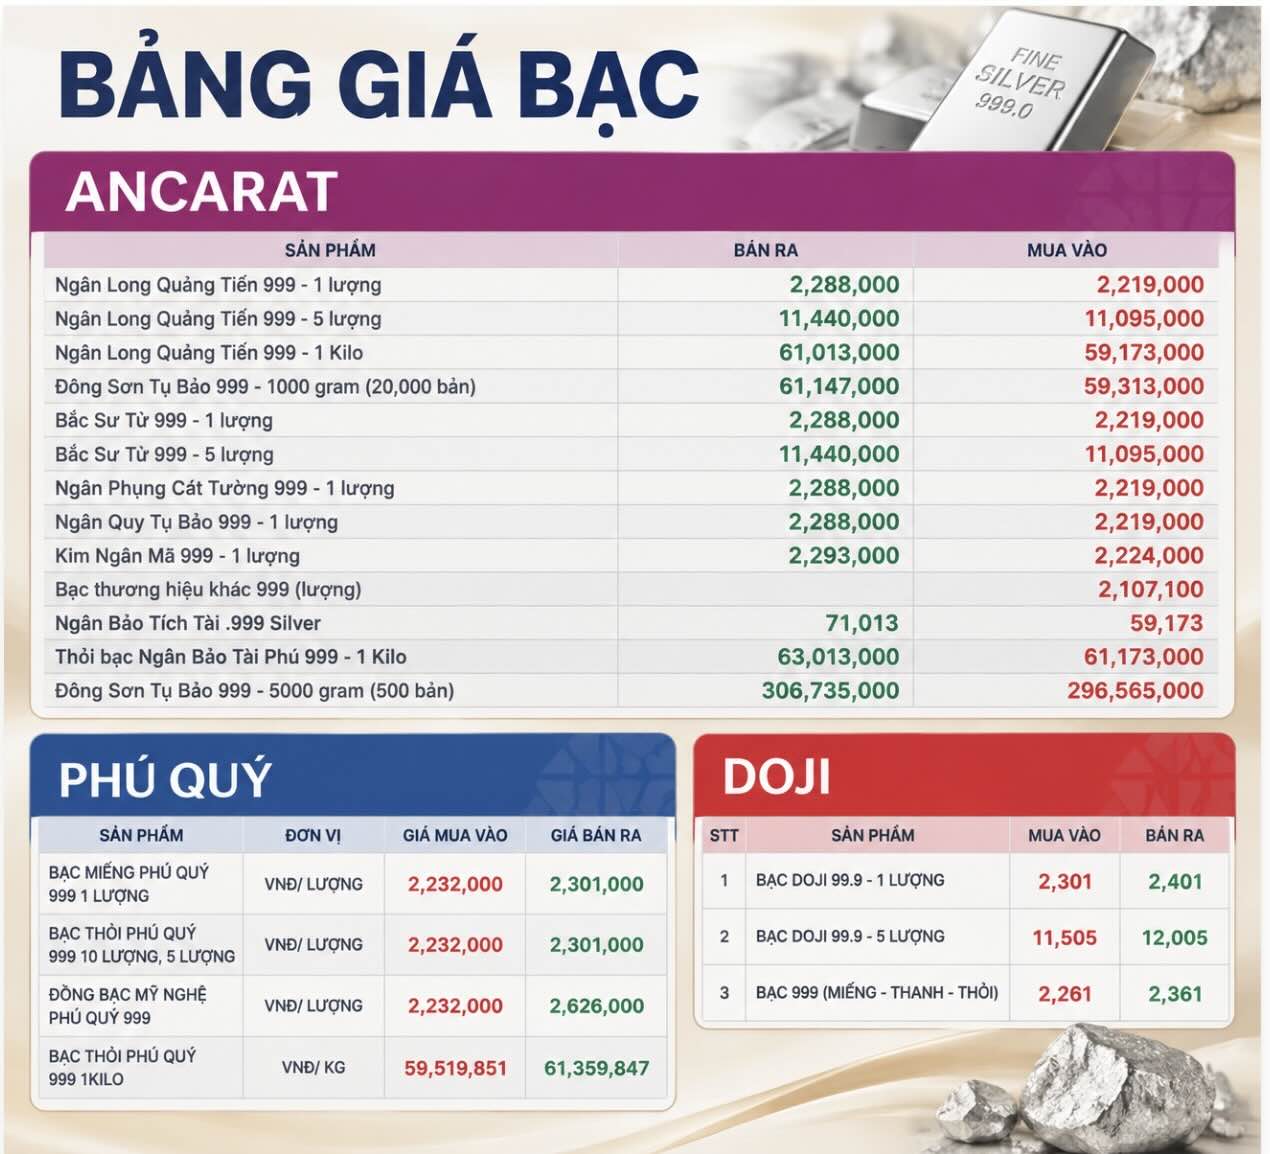
国内銀価格の更新
注意:この記事では、銀市場の動向と貴金属価格に影響を与える要因のみを更新しており、投資勧告ではありません。銀価格は、金融政策、為替レート、インフレ、産業需要、地政学的要因の影響により大きく変動する可能性があります。投資家は取引決定を下す前に、リスクを慎重に検討する必要があります。


