
世界の金価格は、テクノロジー株グループの上昇と原油価格の一時的な冷却のおかげで投資家の心理が改善したため、週明けの取引で下落に転じました。
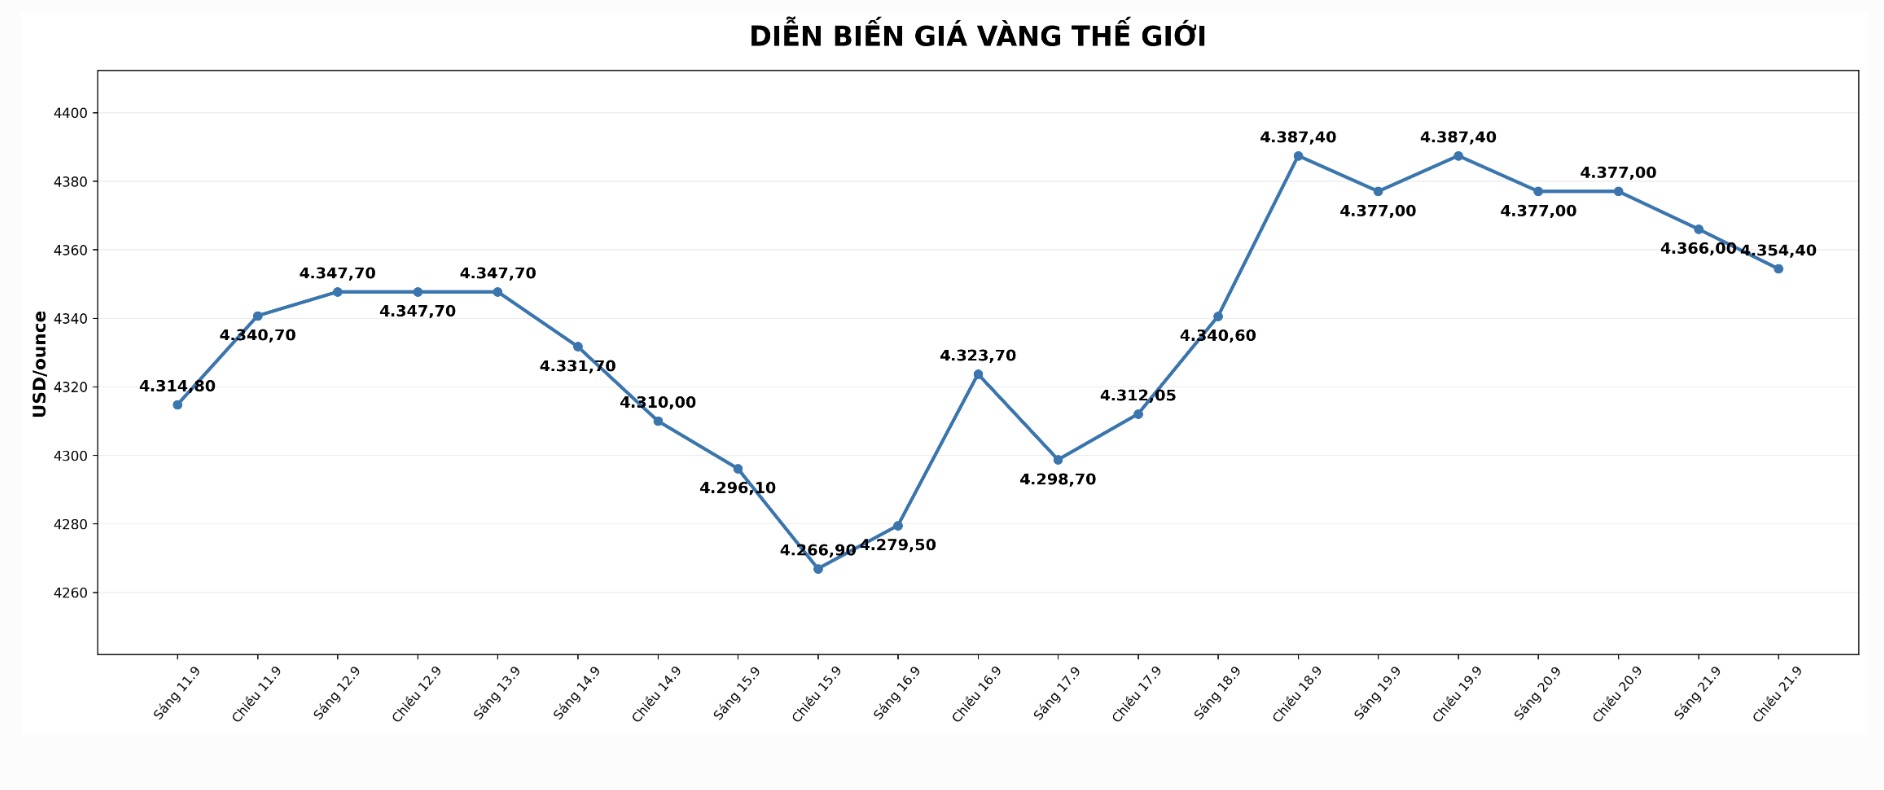
2026年9月21日午後5時17分(ベトナム時間)現在、世界の金価格は1オンスあたり約4354.4米ドルで表示されており、0.52%下落しました。一方、世界の銀価格は0.11%のわずかな上昇を維持し、1オンスあたり66.19米ドルになりました。
株式などのリスク資産が再び注目を集めているため、資金の流れがシフトしています。MSCIオールワールド株価指数は0.3%上昇し、一方、欧州株式市場も約0.75%の上昇を記録しました。
主な推進力はテクノロジー株グループ、特に人工知能(AI)の需要への期待から来ています。ナスダック先物は、オープン前の取引セッションで多くの半導体株が大幅に上昇した後、約1%上昇しました。一部のチップ製造企業は、AI需要の見通しが引き続き拡大しているため、大幅な増加を記録しました。
さらに、原油価格の下落も、インフレ圧力と中央銀行が金融引き締め政策を維持し続ける可能性についての懸念を和らげるのに貢献しました。
ブレント原油価格は、中東地域からの石油供給が改善の兆しを見せているという情報が現れた後、約2%下落し、1バレルあたり101.7米ドルになりました。市場モニタリングデータによると、サウジアラビアの9月の石油輸出は、8月に大幅に減少した後、1日あたり400万バレル以上に回復しました。
しかし、投資家は依然として中東の地政学的動向を注意深く監視しており、関係者間の緊張は依然として世界のエネルギー供給に影響を与えるリスクを秘めている。一部の評価では、石油市場には依然として多くの不安定要因があり、在庫が今後圧力を受ける可能性があるとされている。
それ以前は、インフレ、金利、地政学的リスクの増加により、金価格は安全資産としての需要によって強く支えられていた。しかし、一時的な懸念が薄れたため、貴金属は調整圧力にさらされた。
金に影響を与えるもう1つの要因は、米連邦準備制度理事会(FRB)の金利政策への期待です。FRBからのより強硬なシグナルの後、金融市場は米国の中央銀行が今後も金利を引き上げる可能性を高めています。
G7主要経済国グループの10年物国債利回りは現在、2008年以来の最高水準である4.2%前後を維持しています。利回りの上昇は、非収益資産の魅力を低下させるため、通常、金に圧力をかけます。
週明けの取引で下落したものの、金は依然として地政学的な不安定さ、リスクヘッジの必要性、世界的な金融政策の期待の変化などの長期的な要因によって支えられています。一方、銀は投資需要と産業における重要な役割の両方から引き続き支持を受けています。
市場は現在、今週の米国の一連の経済データに焦点を当て、生産活動指数、雇用、消費者心理など、金利見通しを評価しています。これらの新しいデータは、今後の貴金属価格にさらなる変動をもたらす可能性があります。
注意:この記事は、金市場の動向と貴金属価格に影響を与える要因を更新したものであり、投資勧告ではありません。


