
金価格は下落圧力にさらされているが、支えは依然として存在
しかし、金にとって通常不利な要因があるにもかかわらず、市場は依然として注目すべき回復力を示しています。FRBが金利をさらに0.25パーセントポイント引き上げる決定を下した後、金価格は大幅に下落せず、依然として重要なサポートゾーンを上回って維持されています。
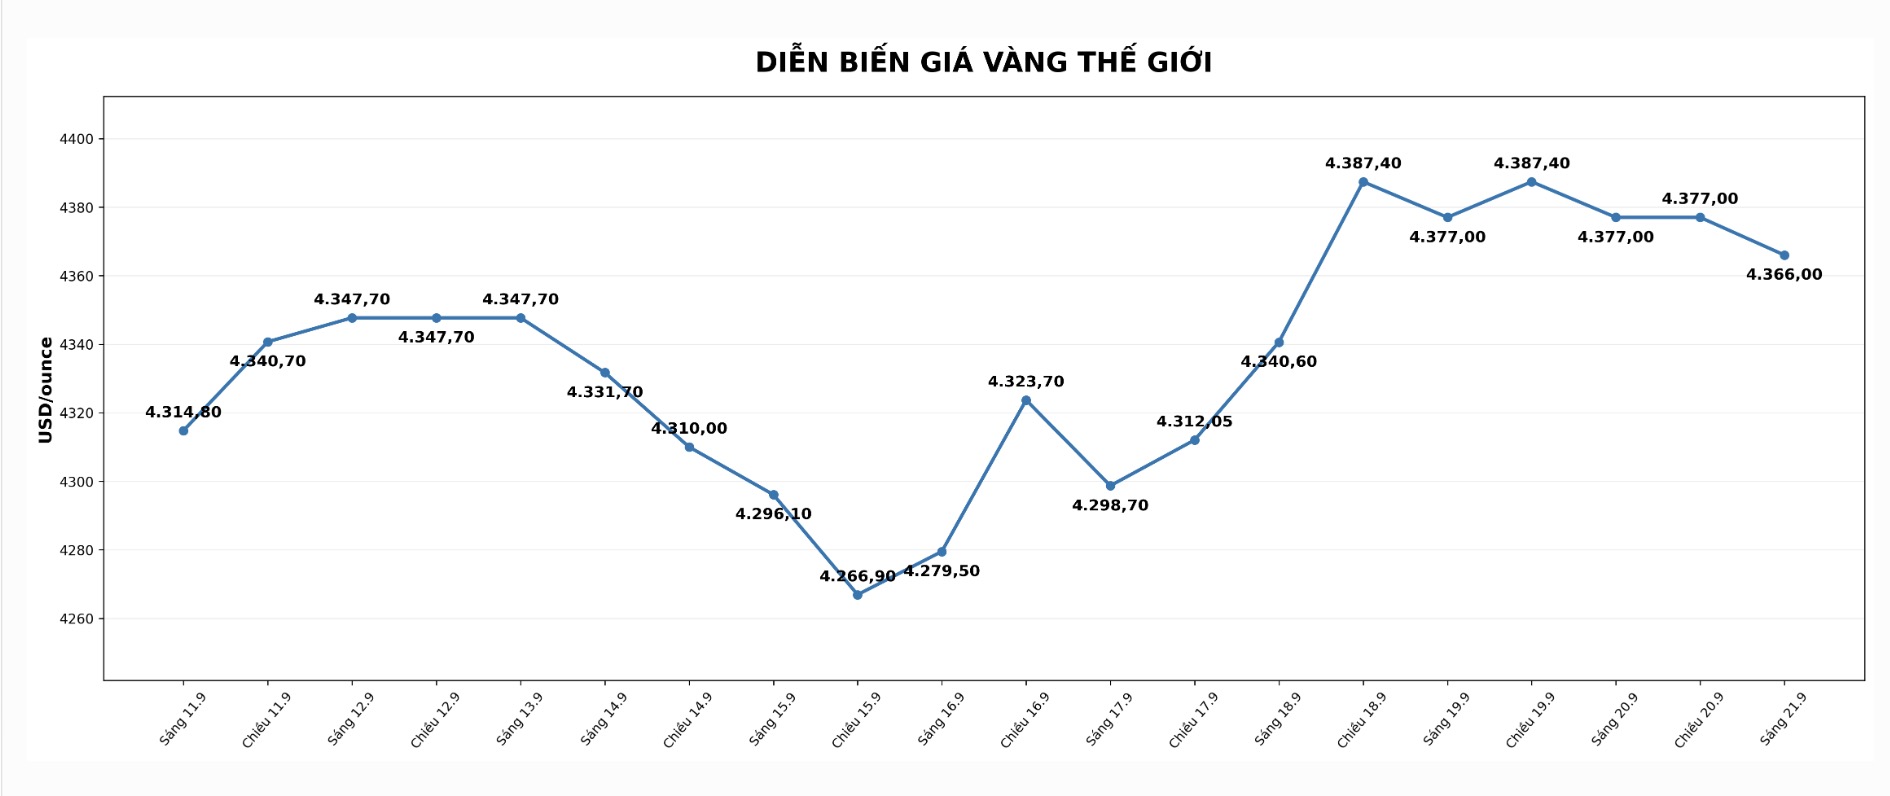
金利政策はもはや唯一の要素ではない
FRBの最新の利上げは、投資家によってある程度予測されていました。したがって、金価格への影響は、以前の段階ほど強くはありません。
現在、市場が関心を持っているのは、今後の政策見通し、特に米国の中央銀行からのシグナルが、以前の懸念よりも金利調整プロセスが遅れる可能性があることを示した後です。
金利要因に加えて、多くの長期的な推進力が引き続き金価格を支えています。その中には、米国の財政状況、長期化する財政赤字、持続的なインフレのリスク、および世界の外貨準備の配分方法の変化に対する懸念が含まれます。
アナリストは、世界経済が不安定な状況にある中で、金は金利低下の恩恵を受ける資産としてだけでなく、金融および地政学的リスクに対する防御ツールとしても認識されていると述べています。
もう1つの注目すべき要因は、金投資の需要が改善の兆しを見せていることです。金ETFファンドの保有量は約7ヶ月ぶりの高水準に増加しており、金価格が調整局面に入ったばかりであるにもかかわらず、一部の長期投資家が依然として関心を維持していることを示しています。
金は新たなトレンドを確立するために抵抗帯を突破する必要がある
ファンダメンタルズ要因が依然として支えとなっているものの、金価格は回復の勢いを広げるために重要なテクニカルレジスタンスゾーンを突破する必要があると評価されています。
現在、市場は4,420〜4,440米ドル/オンスの領域を追跡しています。この領域を突破すれば、金価格は200日移動平均線付近のより高い目標、現在は4,540米ドル/オンスの領域付近に向かう可能性があります。
逆に、ブレイクスルーできない場合、米国債利回りが依然として高い水準にあるため、貴金属は短期的に調整圧力を受け続ける可能性があります。
10年債利回りの推移、米ドル、原油価格は、今週も金に影響を与える重要な要因であり続けるでしょう。特に、債券利回りが5%を下回って維持され、原油価格が落ち着けば、金にはさらなる回復の余地がある可能性があります。
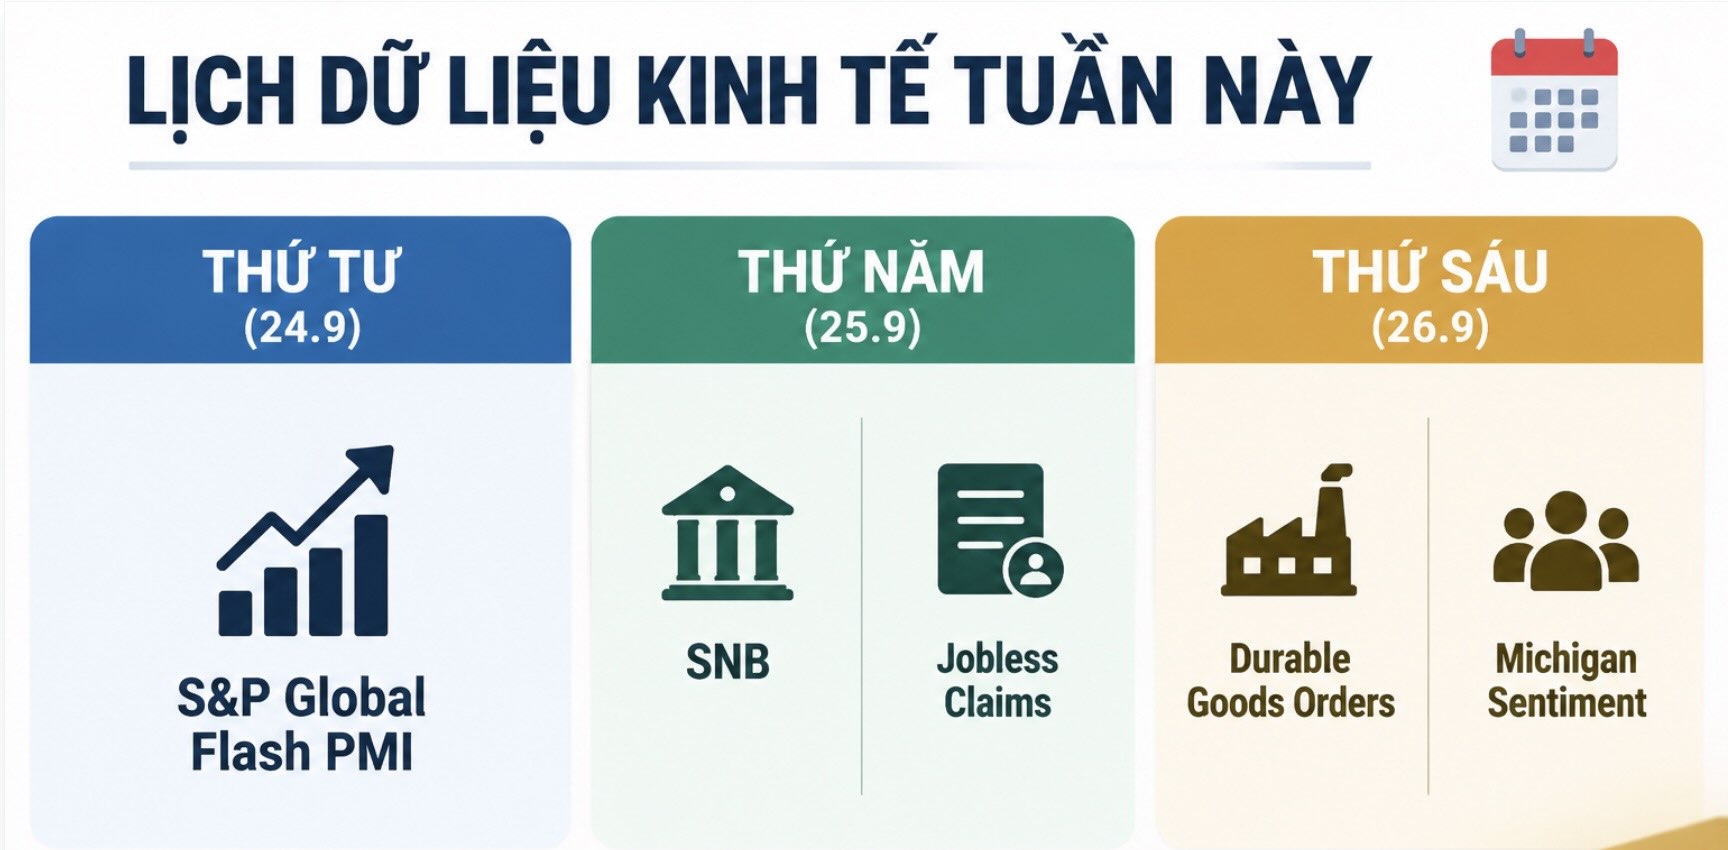
今週、市場はいくつかの重要な経済データに焦点を当てます。投資家は、米国のPMI予備指数、スイス中央銀行の金融政策決定、米国の週間失業データ、耐久財受注レポート、消費者心理調査に注目します。
これらのデータは、米国経済の健全性、インフレ見通し、および今後の金融政策調整の可能性に関するさらなるシグナルを提供する可能性があります。
この記事では、金市場の動向と貴金属価格に影響を与える要因のみを更新しており、投資勧告ではありません。


