
金は金融政策の変動後に回復
世界の金と銀の価格は、週末の取引セッションで回復傾向を続けており、かつて貴金属に圧力をかけた要因が一時的に反転しています。米ドルが停滞し、米国債利回りが低下し、原油価格が下落したことが投資家の心理をサポートしました。
貴金属市場は、米連邦準備制度理事会(FRB)の利上げ決定の影響を再評価する過程にあります。FRBは金利を0.25パーセントポイント引き上げ、政策金利の幅を3.75-4%に引き上げました。
政策シグナルは、今後も金利を引き上げる可能性を示唆しているものの、米国債利回りと米ドルがもはや力強い上昇傾向を維持していないため、この決定からの即時の影響は軽減された。
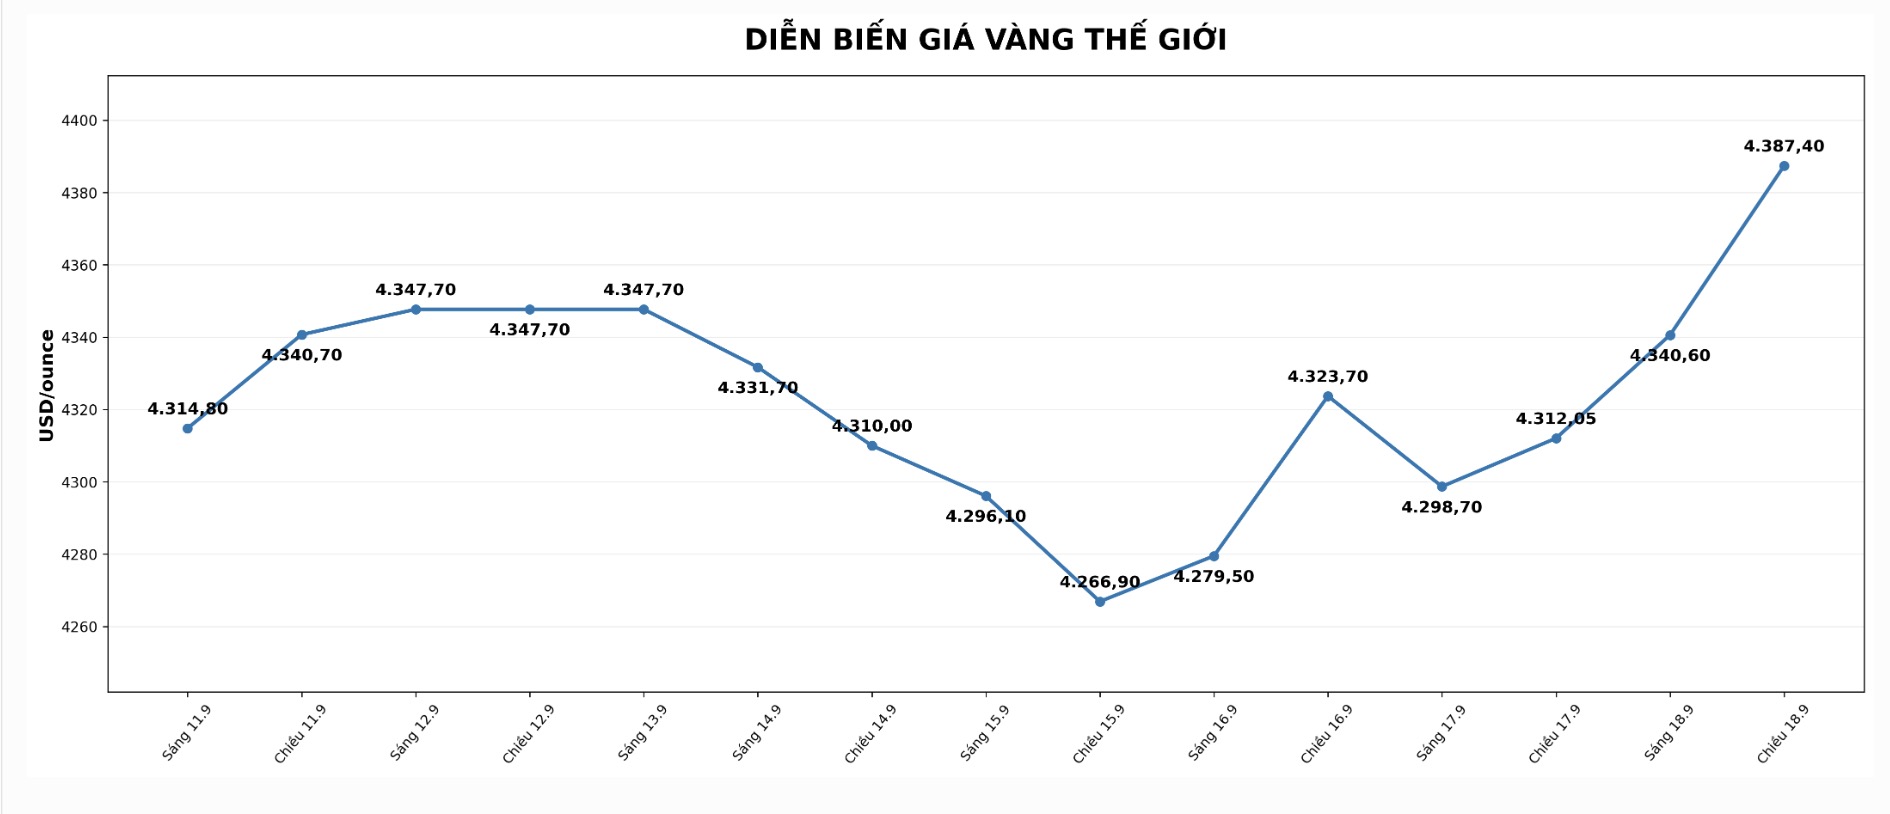
米国の10年物国債利回りは現在4.93〜4.94%前後で変動しており、週に設定された5%以上のピークを大幅に下回っています。一方、米ドル指数は、金融政策のメッセージに関連する上昇の後、停滞の兆候を示しています。
この動向は、貴金属が通常、米ドル高と非収益資産の保有コストの増加により圧力を受けるため、金の回復を促進します。
ただし、現在の上昇傾向は依然として金利市場の動向に左右されます。債券利回りが上昇傾向に戻ると、売り圧力が再び現れる可能性があります。
記事執筆時点(ベトナム時間9月19日午前4時45分)、国際市場のスポット金価格は1オンスあたり約4,377米ドルで表示され、セッション中に0.85%上昇しました。スポット銀価格は1.6%急騰し、1オンスあたり66.13米ドルになりました。
原油価格の下落が貴金属を支えた
現在の市場に影響を与える重要な要因の1つは、原油価格の動向です。原油価格は、投資家が中東地域の緊張の中で代替供給を維持する可能性に関するシグナルを評価したため、3営業日連続で下落しました。
ブレント原油価格は現在1バレルあたり104米ドル前後ですが、WTI原油は1バレルあたり約101米ドルで取引されています。原油価格の下落は、インフレ圧力への懸念を軽減し、それによって金融政策への圧力を軽減するのに役立ちます。
それにもかかわらず、地政学的リスクは依然として市場が注意深く監視している要因です。ホルムズ海峡を通過する石油輸送活動に関連する動向は、インフレ期待と金の安全資産としての需要に急速に影響を与える可能性があります。
この状況において、金は利回りの低下から恩恵を受けているだけでなく、エネルギー市場の不安定さに対する防御ニーズからの支援も引き続き受けています。
回復局面で銀が金を上回る
金と比較して、銀は最新の取引セッションでより強い上昇を記録しています。62.98米ドル/オンス前後のサポートゾーンをテストした後、銀価格は66米ドル/オンス以上に回復し、より高い抵抗ゾーンに向かっています。
テクニカルな動きによると、金価格は4,381米ドル/オンスの抵抗帯を試しています。この水準を超えれば、市場は4,396米ドル/オンスの領域に向かう可能性があります。一方、4,281米ドル/オンスの領域は重要なサポート領域と見なされています。
銀の場合、66.97米ドル/オンスの領域は、上昇トレンドを68.33米ドル/オンス、さらには71.18米ドル/オンスまで拡大するために突破する必要があるレベルです。一方、65.32米ドル/オンスの領域は、近いサポートレベルです。
市場は現在、米国の金融政策、米ドルの動き、エネルギー価格という3つの主要な要因の組み合わせを注視し続けています。短期的には、債券利回りの低下と米ドルの弱体化が貴金属の回復の勢いを生み出していますが、インフレ圧力や金利上昇の期待が再燃した場合、反転のリスクは依然として存在します。
注意:この記事は、金市場の動向と貴金属価格に影響を与える要因を更新したものであり、投資勧告ではありません。


