
世界の金価格は、FRBの政策会合を前に、投資家が米国の金利見通しを再評価したため、9月15日の取引セッションで引き続き圧力を受けました。債券利回りの上昇とエネルギー価格の高騰による圧力により、資金は貴金属から流出しましたが、中東の地政学的不安定さのために安全資産としての需要は依然として存在しています。
9月15日午前8時10分(ベトナム時間)の記録によると、世界のスポット金価格は4,296.1米ドル/オンスで、前回のセッションと比較して0.12%下落し、4,300米ドル/オンスの価格帯から正式に離脱しました。一方、世界の銀価格はわずか0.09%上昇して63.13米ドル/オンスになりました。プラチナ価格は0.45%下落して1,751米ドル/オンスになり、パラジウム価格は0.32%上昇して1,270米ドル/オンスになりました。
金価格は金利上昇の期待から圧力を受ける
金価格の下落傾向は、市場がFRBが今後の政策会合で利上げを継続する可能性があるという期待を高めている状況下で現れています。新たに発表されたインフレデータは、米国の価格圧力が期待どおりに緩和されていないことを示しています。
8月の消費者物価指数(CPI)は前月比0.4%上昇しましたが、年間インフレ率は3.4%を維持しました。特に、エネルギーおよび食品グループを除くコアCPIは大きく変動し、0.3%上昇し、市場の予測を上回りました。
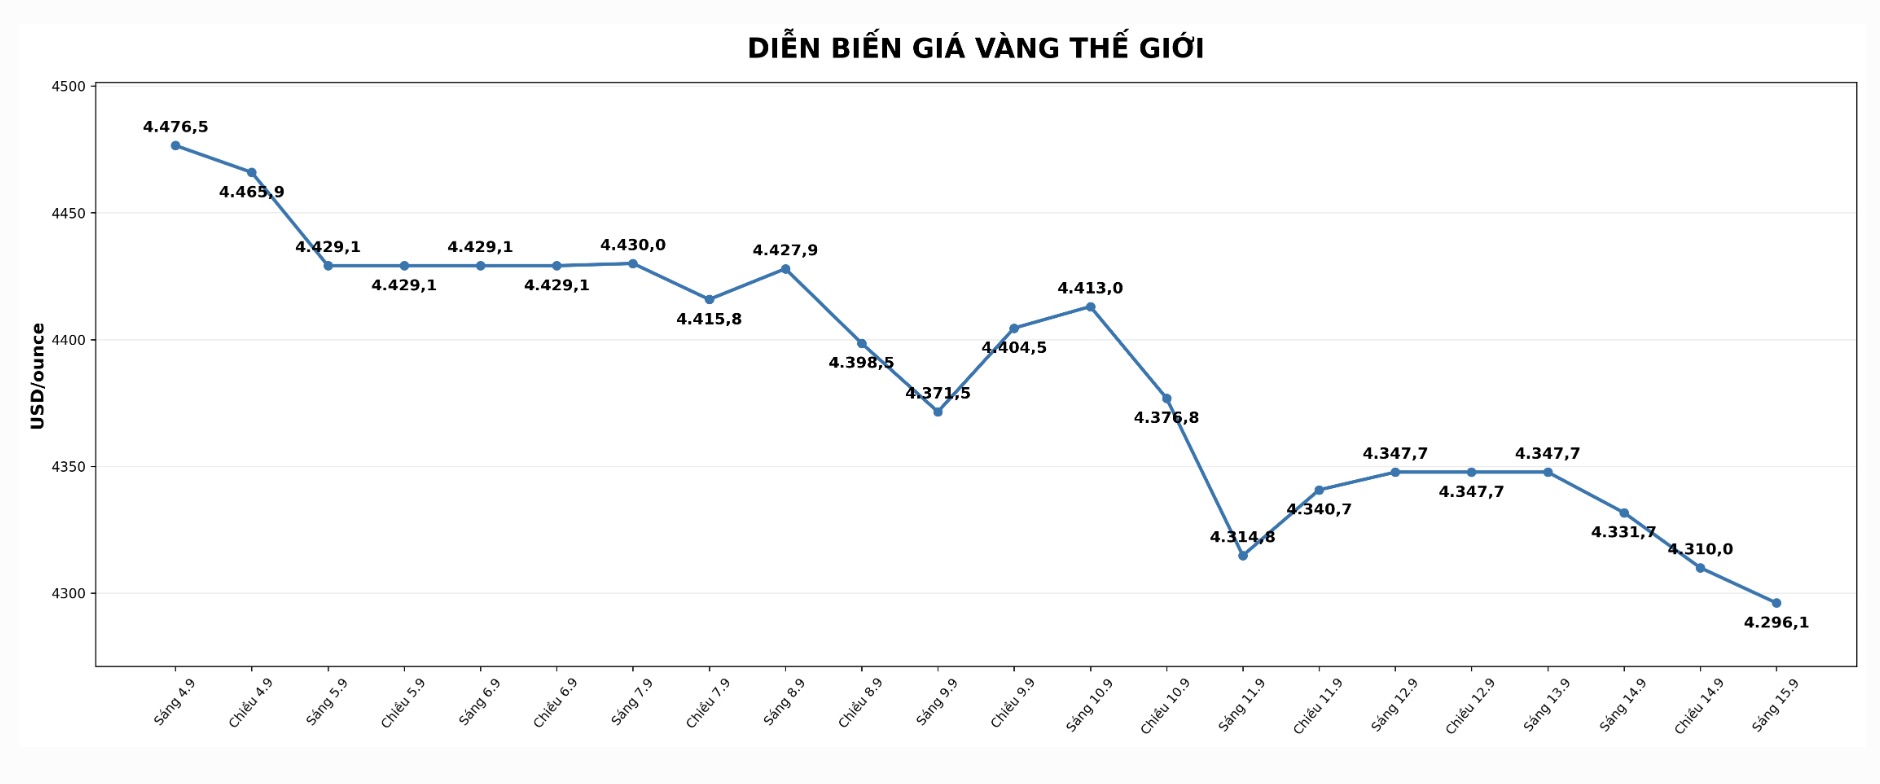
これらのデータと原油価格の上昇傾向により、投資家はFRBがインフレを抑制するためにより強硬な金融政策を維持する必要がある可能性を評価しています。市場は現在、FRBが金利をさらに0.25パーセントポイント引き上げる可能性があるシナリオに大きく傾いています。
したがって、米国債利回りは引き続き高水準を維持し、定期的なキャッシュフローを生み出さない資産である金に圧力をかけています。債券利回りが上昇すると、金を保有する機会費用も増加し、短期的には貴金属の魅力が低下します。
原油価格の上昇が金に膠着状態をもたらす
金利要因に加えて、金市場は中東の緊張の高まりの影響も受けています。エネルギーインフラへの攻撃と、重要な海上ルートを通る石油輸送に関連する懸念は、地政学的リスクを増大させ続けています。
ブレント原油価格は一時1バレルあたり108米ドルを超えましたが、WTI原油は1バレルあたり100米ドル以上を維持しました。エネルギーの上昇は、リスクヘッジ需要のおかげで金をサポートするだけでなく、インフレ懸念を高め、FRBが政策を引き締め続ける可能性を強化することで圧力をかけています。
市場専門家は、金は2つの対照的な力の間で引きずられていると見ています。1つは、地政学的な不安定さとエネルギー安全保障への懸念に対する避難需要です。もう1つは、米ドル、米国債利回り、および長期的な高金利の見通しからの圧力です。
技術的には、金の短期的なトレンドは、価格が重要なサポートゾーンを継続的に失った後、弱まりました。現在、1オンスあたり約4,266米ドルの50日移動平均線付近の領域は、監視が必要な領域と見なされています。価格がこのゾーンを突破した場合、売り圧力が増加する可能性があります。
今後のセッションでは、市場はFRBの政策決定、特に今後の金利ロードマップに関するメッセージに焦点を当てるでしょう。米国の中央銀行がインフレ対策を優先し続ける兆候は、金価格にさらなる圧力をかける可能性があります。
注意:この記事は、金市場の動向と貴金属価格に影響を与える要因を更新したものであり、投資勧告ではありません。


