
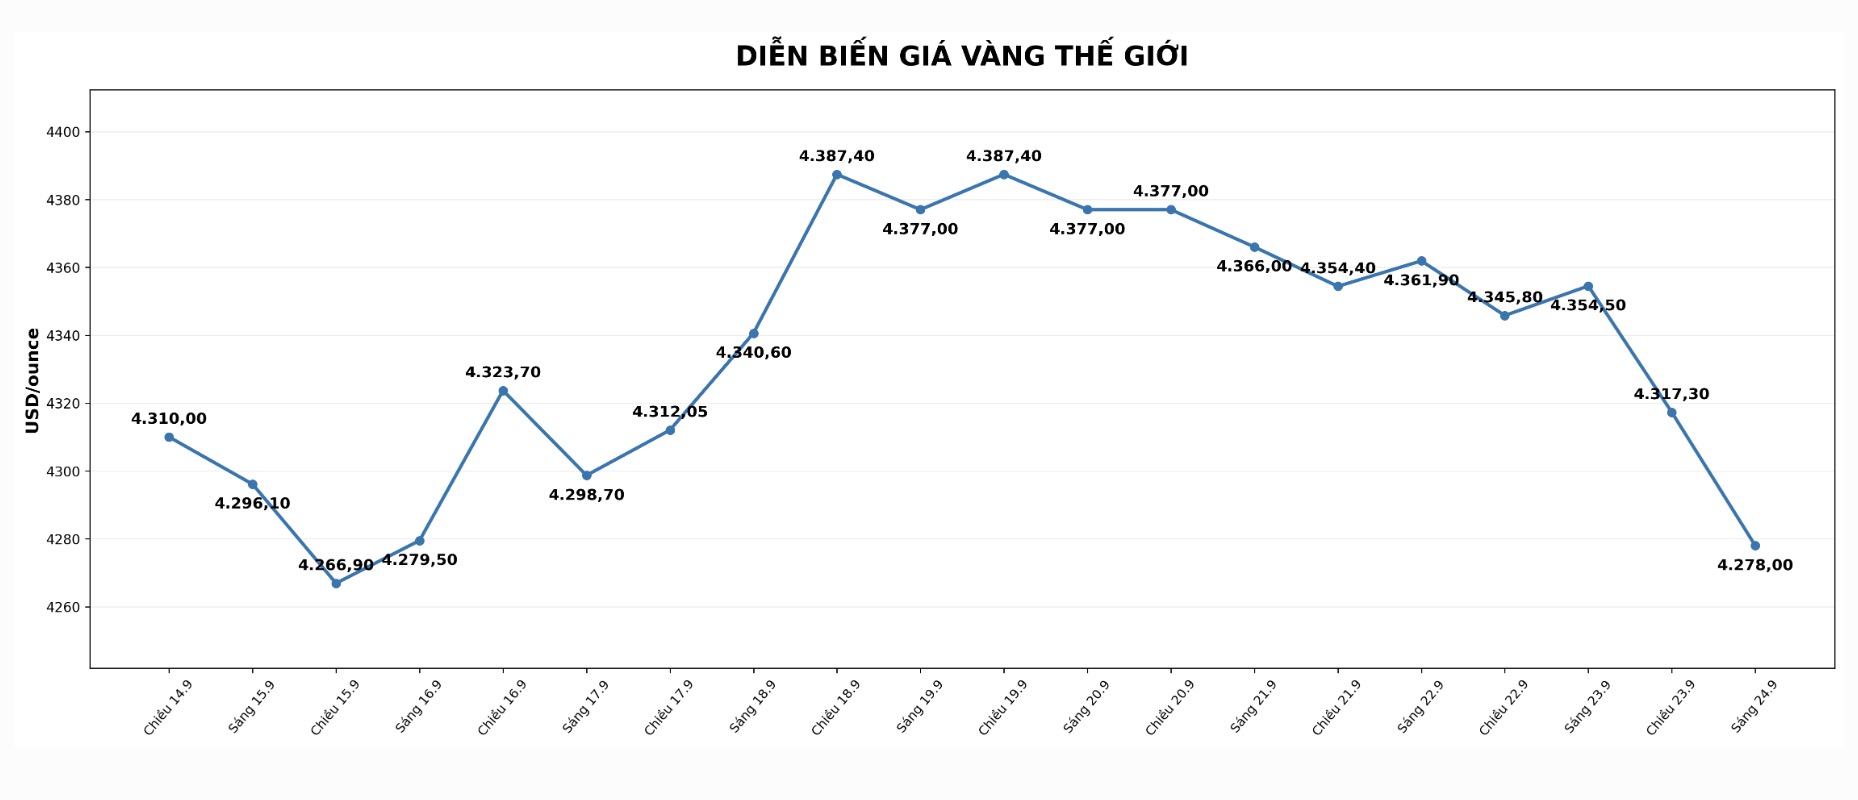
9月24日午前0時05分に記録された世界のスポット金価格は、1オンスあたり約4,278米ドルで上場され、セッション中に1.82%下落しました。同時に、世界の銀価格は3.98%大幅に下落し、1オンスあたり64.26米ドルになりました。金価格
貴金属の下落傾向は、米ドルが引き続き上昇している状況下で起こっています。米ドル指数は、ヨーロッパの取引セッションで100.79ポイント付近で推移し、過去約2ヶ月で最高値を記録しました。ドル高により、米ドル建て資産である金は、他の通貨を保有する投資家にとって魅力を失っています。
さらに、米国の10年物国債利回りは引き続き5%前後で推移しており、金価格にさらなる圧力をかけています。債券利回りが上昇すると、金のような非収益資産を保有することの機会費用が増加し、資金が他の投資チャネルにシフトする傾向があります。
市場は現在、9月の購買担当者景気指数(PMI)の速報、週ごとの失業保険申請件数、8月の耐久財受注、消費者心理調査など、発表される予定の米国経済データに焦点を当てています。
ポジティブな経済指標、特に生産と消費活動が依然として安定しているか、価格圧力が緩和されていない兆候は、金利が長期的に高い水準を維持するという見方を強化する可能性があります。これは、米ドルと実質利益を通じて金価格に圧力をかけ続けています。
逆に、データが米国経済の弱体化を示している場合、金融政策の緩和への期待は、金の回復を促進する原動力となる可能性があります。
金利要因に加えて、原油価格の動向も貴金属市場に影響を与えています。サウジアラビアの東西石油パイプラインでの操業が回復したため、原油価格は下落を続けていますが、市場は米イラン関係に関連するさらなる外交シグナルの出現の可能性を評価しています。
ブレント原油価格は1バレルあたり約98米ドルまで下落し、WTI原油は1バレルあたり約89米ドルで取引され、数日間の連続下落を記録しました。エネルギー価格の冷却は、インフレ圧力への懸念を軽減するのに役立ち、それによって金による防衛需要の一部を弱めました。
しかし、地政学的リスクはまだ完全に消えていません。中東地域の不安定さは、今後も貴金属に対する安全な避難需要を支える可能性のある要因であり続けるでしょう。
テクニカル市場では、金は以前の高値圏を維持できていないため、下落圧力にさらされています。市場が監視している水準には、約4,291米ドル/オンスのサポートゾーンと、さらに深い4,260米ドル/オンスのサポートゾーンが含まれます。反対に、上昇傾向を取り戻すためには、金価格は4,334〜4,370米ドル/オンスの抵抗帯を突破する必要があります。
銀に関しては、価格が重要なサポートゾーンを下回るにつれて売り圧力も高まっています。市場は、銀が64.53米ドル/オンスのゾーンを維持できるかどうかを監視しています。弱体化が続けば、銀価格は62.54米ドル/オンスと61米ドル/オンスの前後のより低いゾーンに向かう可能性があります。
現在の動向は、貴金属価格が、米ドルの強さ、米国の金利見通し、債券利回り、地政学的状況など、多くの要因から同時に影響を受けていることを示しています。投資家は、今後の金融政策の方向性を評価するために、さらなる経済データを待ち続けています。貴金属
注意:この記事は、金市場の動向と貴金属価格に影響を与える要因を更新したものであり、投資勧告ではありません。


